Comment: CSRD 제출 서류에서 제외된 ‘S’ 은행들
(responsible-investor.com)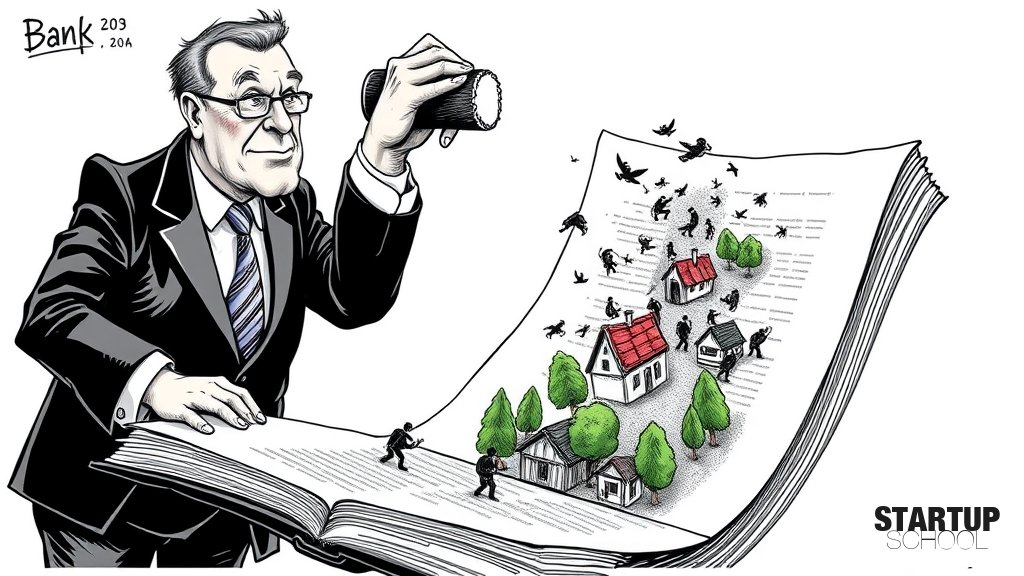
유럽의 주요 은행들이 CSRD(기업지속가능성보고지침) 보고서에서 가치사슬 내 노동권 및 지역사회 영향과 같은 사회적(S) 리스크를 의도적으로 배제하고 있어, 금융권 ESG 공시의 신뢰도와 리스크 관리 체계에 심각한 의문이 제기되고 있습니다.
이 글의 핵심 포인트
- 1CSRD 보고서 분석 결과, 은행의 90% 이상이 기후/노동/소비자 이슈는 중요하게 다루나 가치사슬 노동자(S2)와 지역사회(S3) 영향은 20%대에 불과함
- 2은행들이 자체 ESG 모델에서는 건설, 농업, 운송 등을 고위험군으로 분류하면서도, 연례 보고서에서는 해당 리스크를 비중요 항목으로 분류하는 불일치 발생
- 3노르웨이 투명성법(Transparency Act)에 따른 실사 보고서와 CSRD 보고서 간의 데이터 불일치 사례 확인
- 4사회적 리스크(S)의 누락은 투자자에게 불완전한 리스크 정보를 제공하며, 이사회 차원의 리스크 관리 소홀로 이어질 위험이 있음
- 5에너지 전환(Just Transition) 과정에서도 배터리, 태양광 등 공급망 내 인권 리스크가 간과되고 있음
이 글에 대한 공공지능 분석
왜 중요한가?
금융권의 ESG 공시가 환경(E)을 넘어 사회적(S) 영역에서도 '소셜워싱(Social-washing)' 단계에 진입했음을 보여주며, 이는 글로벌 투자자들의 리스크 판단을 왜기하고 자본 배분의 효율성을 저해할 수 있기 때문입니다.
어떤 배경과 맥락이 있나?
EU의 CSRD 및 ESRS 도입으로 기업의 지속가능성 공시 의무가 강화되는 가운데, 은행권은 대출 및 자산 운용 포트폴리오를 통해 실물 경제의 사회적 리스크에 직접 연결되어 있어 공시의 책임이 막중합니다.
업계에 어떤 영향을 주나?
공급망 내 사회적 리스크 관리가 미흡할 경우 금융기관의 신용 등급 및 투자 유치에 부정적 영향을 미칠 수 있으며, 이는 역설적으로 공급망 내 인권 및 노동 데이터를 추적하고 검증하는 테크 솔루션 기업에 새로운 시장 기회를 제공합니다.
한국 시장에 어떤 시사점이 있나?
수출 중심의 한국 기업들은 EU 공급망 실사법 등 강화되는 글로벌 규제에 대응하기 위해, 단순 환경 데이터를 넘어 공급망 내 인권 및 노동 환경을 가시화하고 관리할 수 있는 디지털 추적 기술 확보가 필수적입니다.
이 글에 대한 큐레이터 의견
은행들이 가치사슬 내 사회적 리스크를 '비중요(Immaterial)'로 분류하는 행태는 단기적인 공시 부담을 줄일 수 있으나, 장기적으로는 금융 시스템의 신뢰를 무너뜨리는 자가당천적 행위입니다. 특히 은행의 자체 ESG 모델이 특정 산업을 고위험군으로 분류하면서도, 연례 보고서에서는 해당 리스크를 누락하는 데이터 불일치는 향후 강력한 규제와 법적 책임을 불러올 수 있는 시한폭탄과 같습니다.
물론 은행 입장에서는 직접적인 운영 통제권이 없는 가치사슬 하단의 리스크를 공시하는 것이 실질적인 영향력(Leverage)을 행사하기 어렵다는 현실적 한계가 있을 수 있습니다. 그러나 '측정할 수 없으면 관리할 수 없다'는 원칙 아래, 스타트업들은 이러한 데이터 공백을 메울 수 있는 공급망 추적 및 인권 실사 자동화 솔루션에 주목해야 합니다. 금융권의 '소셜워싱' 논란은 역설적으로 공급망 내 사회적 리스크를 가시화하는 기술적 수요를 폭발시킬 수 있는 기회입니다.
관련 뉴스
댓글
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.