EU 상반기 태양광 33.8GW 신규 설치…전년보다 1.9% 증가
(aitimes.com)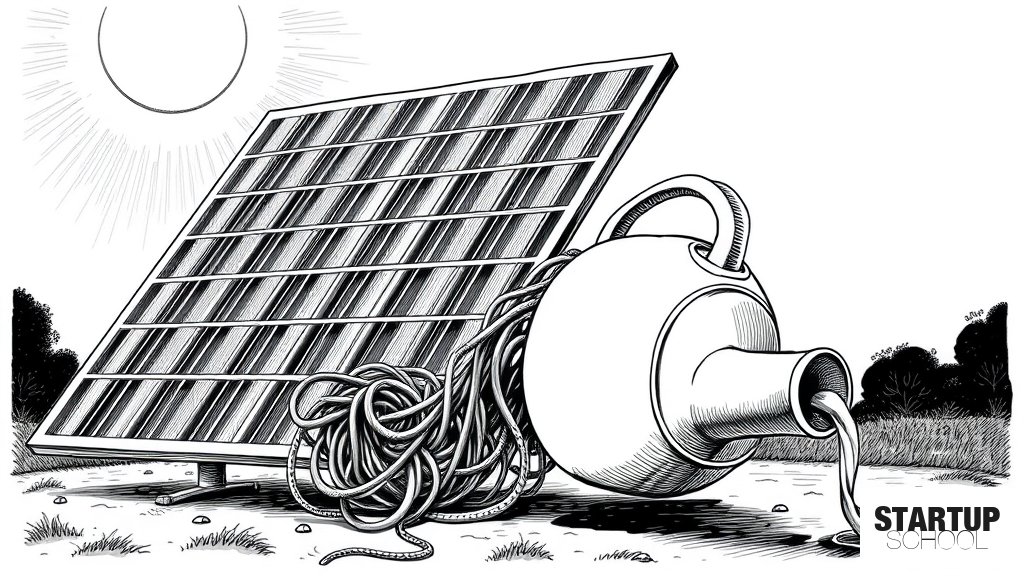
올해 상반기 EU의 태양광 신규 설치량이 전년 대비 1.9% 증가한 33.8GW를 기록했으나, 보조금 축소와 전력망 제약으로 인해 연간 성장세는 둔화될 전망이라 에너지 전환 시장의 불확실성이 커지고 있습니다.
이 글의 핵심 포인트
- 1EU 상반기 태양광 신규 설치량 33.8GW 기록
- 2전년 동기(33.2GW) 대비 1.9% 증가
- 3독일과 스페인이 EU 내 최대 태양광 시장으로 기능
- 4주택용 태양광 지원 축소로 인한 연간 설치량 감소 전망
- 5전력망(Grid) 제약이 태양광 확산의 주요 장애물로 지목
이 글에 대한 공공지능 분석
왜 중요한가?
유럽 태양광 시장의 성장 모멘텀이 '양적 팽창'에서 '질적 한계'에 직면했음을 보여주는 지표입니다. 설치량은 늘었지만 연간 전망이 부정적인 것은 재생에너지 확산의 구조적 장애물이 가시화되었음을 의미합니다.
어떤 배경과 맥락이 있나?
독일과 스페인이 시장을 주도하고 있으나, 급증하는 재생에너지를 수용할 전력망(Grid) 인프라가 이를 따라가지 못하는 병목 현상이 심화되고 있습니다. 또한 에너지 가격 안정화에 따른 주택용 태양광 보조금 축소도 주요 변수로 작용하고 있습니다.
업계에 어떤 영향을 주나?
태양광 패널 등 하드웨어 제조 중심의 산업 구조에서, 전력망 제약을 해결할 수 있는 에너지 저장 장치(ESS), 가상 발전소(VPP), 지능형 전력 관리 소프트웨어(EMS) 등 그리드 테크(Grid-tech) 분야로의 가치 사슬 이동이 가속화될 것입니다.
한국 시장에 어떤 시사점이 있나?
한국의 에너지 테크 스타트업들은 단순 발전 설비 구축을 넘어, 전력망의 불안정성을 해결할 수 있는 분산 에너지 자원 관리 및 수요 반응(DR) 기술을 고도화하여 유럽과 같은 글로벌 시장의 페인 포인트를 공략해야 합니다.
이 글에 대한 큐레이터 의견
유럽 태양광 시장의 지표는 재생에너지 산업의 패러다임이 '설치'에서 '통합 및 관리'로 전환되고 있음을 극명하게 보여줍니다. 설치량은 증가했음에도 연간 전망이 어둡다는 것은, 인프라(Grid)가 뒷받침되지 않는 재생에너지 확대는 물리적 한계에 봉착했음을 의미합니다. 이는 태양광 하드웨어 기업들에게는 수요 둔화라는 위협이지만, 소프트웨어 기반의 에너지 테크 스타트업들에게는 거대한 시장 기회입니다.
물론 리스크도 존재합니다. 보조금 축소로 인한 수익성 악화와 전력망 확충을 위한 막대한 인프라 투자 비용 상승은 에너지 테크 기업들의 초기 시장 진입 장벽을 높일 수 있습니다. 따라서 창업자들은 단순한 효율 개선을 넘어, 기존 전력망의 부하를 줄이면서도 경제성을 확보할 수 있는 '그리드 최적화 솔루션'에 집중해야 합니다. 하드웨어의 확산 속도보다 전력망의 수용 능력이 시장의 병목이 되는 시점에는, 그 병목을 해결하는 기술이 가장 높은 부가가치를 창출할 것입니다.
관련 뉴스
댓글
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.