캘리포니아는 발 달린 부를 쫓고 있다
(news.hada.io)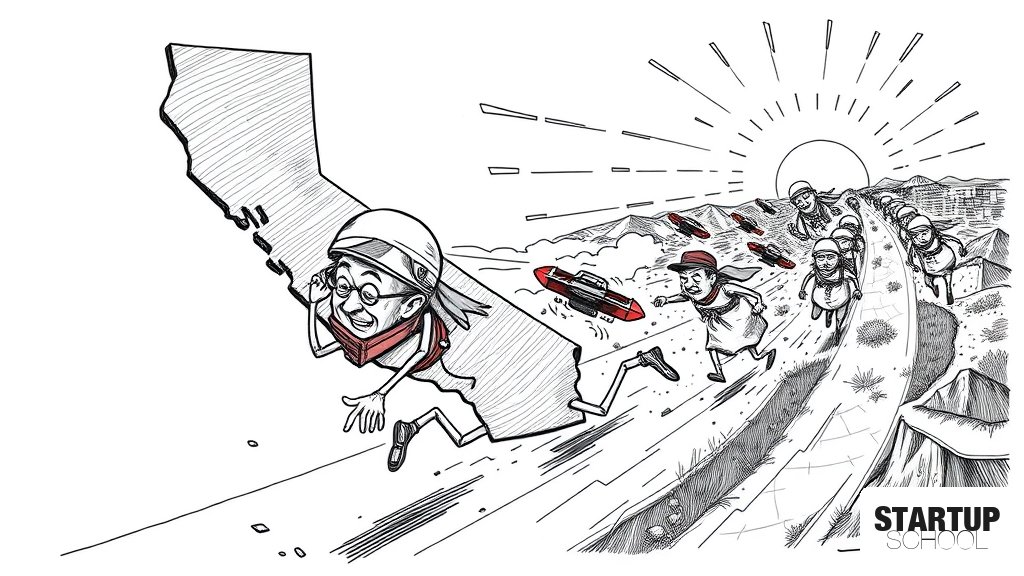
캘리포니아의 억만장자 부유세안이 자산가들의 이주로 인해 실효성이 낮다는 비판이 제기되는 가운데, 이동 불가능한 자산인 토지 가치에 과세하는 토지가치세(LVT)가 안정적인 세수 확보를 위한 대안으로 부상하고 있습니다.
이 글의 핵심 포인트
- 1캘리포니아는 연간 200억 달러 확보를 위해 억만장자 대상 5% 부유세를 추진 중임
- 2자산가들의 텍사스(Austin) 등 타 주로의 이주로 인해 부유세의 과세 기반이 약화될 우려가 있음
- 3캘리포니아 토지 가치는 약 8조 1,400억 달러로, 부유세 대상 자산의 약 8배에 달함
- 40.25%의 낮은 토지가치세(LVT)만으로도 연간 200억 달러의 세수 확보가 가능함
- 51978년 Proposition 13 이후 부동산 과세 평가액이 실제 가치의 44~60% 수준에 머물러 있음
이 글에 대한 공공지능 분석
왜 중요한가?
자본의 이동성이 극대화된 현대 경제에서 '이동 가능한 부(Wealth)'에 대한 과세는 자본 유출이라는 강력한 역효과를 낳을 수 있습니다. 이번 논쟁은 세수 확보라는 정부의 목적과 경제적 효율성 사이의 충돌을 보여주는 핵심적인 사례입니다.
어떤 배경과 맥락이 있나?
캘리포니아는 1978년 Proposition 13 이후 부동산 과세 평가액이 실제 가치의 절반 수준에 머물러 있어 재정 압박을 겪고 있습니다. 이를 메우기 위해 억만장자를 겨냥한 부유세를 도입하려 하지만, 이미 많은 자산가가 텍사스 등 저세율 지역으로 이주하며 과세 기반이 무너지고 있는 상황입니다.
업계에 어떤 영향을 주나?
고액 자산가와 빅테크 리더들의 이주는 단순한 개인의 이동을 넘어, 해당 지역의 투자 생태계와 인적 자본의 약화를 의미합니다. 만약 부유세가 실행되어 자본 유출이 가속화된다면, 캘리포니아의 스타트업 생태계와 벤처 캐피털의 유동성에도 부정적인 영향을 미칠 수 있습니다.
한국 시장에 어떤 시사점이 있나?
한국 역시 부동산 자산 편중과 자산가들의 해외 이주 가능성이 상존하는 상황에서, '이동 가능한 자산'과 '이동 불가능한 자산'에 대한 과세 설계는 매우 중요한 정책적 과제입니다. 자본의 효율적 배분을 저해하지 않으면서도 공공 재원을 확보할 수 있는 정교한 조세 모델에 대한 고민이 필요합니다.
이 글에 대한 큐레이터 의견
스타트업 창업자 관점에서 이번 사태는 '자본의 탈출(Capital Flight)'이 어떻게 지역 경제의 근간을 흔들 수 있는지 보여주는 경고입니다. 억만장자 부유세는 명분은 좋으나, 자산가들이 물리적·금융적 경계를 넘어 이동할 수 있는 시대에 이동 가능한 자산에만 높은 세율을 매기는 것은 생태계의 핵심 엔진을 꺼뜨리는 위험한 전략이 될 수 있습니다.
물론 토지가치세(LVT) 도입에는 상당한 정치적 리스크와 트레이드오프가 존재합니다. 토지 가치 상승에 따른 세금 부담이 임대료 상승으로 이어져 세입자에게 전가될 수 있다는 우려와, 장기 거주자의 고정 소득을 위협할 수 있다는 사회적 반발은 정책 실행의 가장 큰 걸림돌입니다. 또한, 토지 가치 산정의 복잡성 역시 행정적 비용을 발생시킵니다.
결론적으로, 지속 가능한 혁신 생태계를 위해서는 '성장을 저해하지 않는 과세'가 핵심입니다. 창업자들은 정책 변화가 자본의 흐름과 부동산 가치, 나아가 인재의 이동 경로를 어떻게 재편할지 주시해야 합니다. 토지라는 불변의 자산을 활용한 세수 확보 모델이 실현된다면, 이는 자본 유출을 막으면서도 공공 투자를 지속할 수 있는 새로운 경제적 돌파구가 될 수 있습니다.
관련 뉴스
댓글
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.